
保税倉庫を建てるには何が必要?保税蔵置場の許可・施設・貨物管理のポイント
輸入品を扱う物流拠点を計画する際、「自社倉庫を保税倉庫にしたい」「輸入許可前の貨物を自社の物流センターで保管したい」と考える企業があります。
しかし、一般的な倉庫を建設し、フェンスや監視設備を設置すれば自動的に「保税倉庫」になるわけではありません。一般に保税倉庫と呼ばれる施設の多くは、関税法上の**「保税蔵置場」**として税関長の許可を受け、外国貨物を適正に管理できる施設・運営体制を整える必要があります。税関では、民間企業等が所有・使用する土地や倉庫について、保税蔵置場として外国貨物の積卸し、運搬、蔵置を行える制度を設けています。
そのため保税倉庫の計画では、建物の構造や保管面積だけでなく、税関との事前相談、保税区域の設定、出入口管理、外国貨物と内国貨物の区分、搬出入確認、帳簿管理、社内の業務体制まで含めて考える必要があります。
さらに2026年6月1日からは保税制度の運用も改正され、新規許可申請では従来の社内管理規定に代わり「保税業務規則」を整備・提出することが求められるようになりました。貨物搬出時の確認義務も関税法上明確化されており、建物だけではなく物流オペレーションそのものが許可後の管理対象になります。
本記事では、これから保税機能を持つ物流倉庫を新築・改修する企業担当者向けに、保税蔵置場の仕組み、許可要件、建物・セキュリティ計画、貨物動線、2026年時点で確認しておきたい運用上のポイントを解説します。
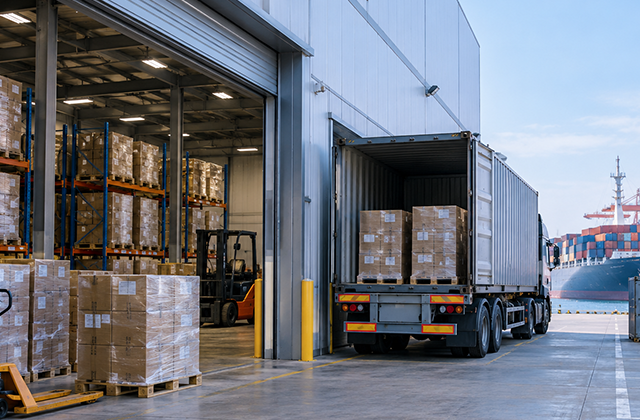
「保税倉庫」と「保税蔵置場」はどう違う?
「保税倉庫」という言葉は物流実務で広く使われていますが、関税法上の保税地域には、指定保税地域、保税蔵置場、保税工場、保税展示場、総合保税地域の5種類があります。一般的な物流倉庫として外国貨物を保管する場合に中心となるのが「保税蔵置場」です。
保税蔵置場では、輸入手続が完了していない外国貨物や、輸出許可を受けた貨物などを税関の監督下で取り扱います。民間企業が所有・賃借する倉庫についても、税関長から許可を受ければ保税蔵置場として運営できます。
つまり、建物の種類として「保税倉庫」という特殊な建築物が存在するというより、一定の施設・運営条件を満たした場所について保税蔵置場の許可を受けるという考え方です。そのため新築倉庫だけではなく、既存物流センターの一部を改修し、保税機能を持たせることを検討できる場合もあります。
保税蔵置場では何ができる?
保税蔵置場では、外国貨物の積卸し、運搬、蔵置を行うことができます。また、貨物の内容点検、改装、仕分けなど一定の取扱いも可能で、見本の展示や簡単な加工などについては別途税関長の許可が必要となる場合があります。輸入貨物をすぐに国内へ引き取らず、輸入手続前の状態で一定期間保管できることは、輸入物流を行う企業にとって大きな特徴です。
ただし、「関税を払わず何年間でも置いておける倉庫」という理解は正確ではありません。外国貨物を保税蔵置場に3か月を超えて置く場合には、原則として税関長の蔵入承認を受ける必要があります。発注者としては、どの程度の期間、どのような状態の貨物を保管するのかを事前に整理し、保管能力と通関・搬出入の運用を合わせて計画する必要があります。
保税倉庫は「建ててから申請」ではなく、計画段階から税関へ相談する
保税蔵置場の新規許可を受ける場合、税関は申請予定地を管轄する税関官署の保税担当部門へ、あらかじめ相談するよう案内しています。これは倉庫計画にとって重要なポイントです。
建物完成後に「この倉庫を保税蔵置場にしたい」と相談した結果、保税区域の範囲、施錠方法、出入口管理、貨物管理方法などに追加対応が必要になれば、完成済みの建物を改修しなければならない可能性があります。
新築であれば、基本設計の段階で保税区域を想定し、税関との相談内容を平面計画や設備仕様へ反映するほうが合理的です。建築確認とは別に、保税蔵置場として成立するかを早期に確認することが重要になります。
保税蔵置場の許可には4つの視点がある
税関が公表している資料では、保税蔵置場の主な許可要件として、人的要件、場所的要件、施設的要件、量的要件が整理されています。
| 許可要件 | 主な確認内容 |
|---|---|
| 人的要件 | 法令知識、記帳、貨物管理など業務を適正に遂行できる能力 |
| 場所的要件 | 管轄税関官署との位置関係など |
| 施設的要件 | 外部侵入防止、施錠、貨物を適切に保全できる施設 |
| 量的要件 | 保税蔵置場として一定の利用見込みがあること |
発注者にとって特に重要なのは、施設要件だけ満たせば許可される制度ではないということです。倉庫のハード面と、会社としての貨物管理・法令遵守能力の両方が確認されます。
税関からの距離も確認する
保税蔵置場の候補地を選ぶ際には、管轄税関官署との位置関係も確認しておく必要があります。
関税法基本通達上の場所的要件では、原則として管轄税関官署からの路程が25km以内の施設が示されています。また、25kmを超えてもおおむね100km以内で、道路・港湾・空港などの交通施設が整備されている場合などは対象となり得ます。これ以外でも、貨物や地域事情などを考慮して税関長が認めるケースがあります。
したがって「港から遠いから絶対に保税倉庫にできない」「100km以内なら必ず許可される」という単純な判断はできません。土地取得前に保税利用を前提としている場合には、候補地を管轄する税関官署と早期に相談することが重要です。
倉庫の出入口は施錠・侵入防止を考える
保税蔵置場では、外国貨物が税関の監督下に置かれるため、外部から容易に侵入できない施設であることが重要になります。
税関の許可基準では、倉庫等について、出入口・窓・その他侵入可能な部分に対し、外部から不審者などが容易に侵入できないよう施錠その他の措置を講じることが原則とされています。野積場等では外周フェンス、照明、施錠可能なゲートなども示されています。
ここで重要なのは、「監視カメラを何台設置すればよい」といった一律の建築仕様で決まるわけではないことです。貨物の種類、建物形状、保税区域の範囲、外部からのアクセス方法などを踏まえ、適切な保全措置を考える必要があります。
保税区域をどこまでにするかが平面計画を左右する
一棟すべてを保税区域にする方法もあれば、物流センターの一部だけを保税区域として使用する計画も考えられます。特に一般貨物と輸入許可前の外国貨物を同じ物流センターで扱う場合、どこまでを保税区域とするかは重要です。
保税区域を大きく設定すれば運用の自由度が高くなる場合がありますが、その分だけ管理対象も広がります。一方、保税区域を小さく限定すると管理しやすくなる反面、貨物量が増えた際にスペース不足となる可能性があります。発注者は現在の輸入量だけでなく、将来の取扱量や荷主構成まで考え、保税区域を設定する必要があります。
外国貨物と内国貨物を区別して管理する
保税物流では、貨物をどこに置いたか分かるだけでは十分ではありません。税関の用語では、内国貨物と外国貨物などが混同しないよう区分して蔵置することを「区分蔵置」としています。
そのため倉庫計画では、ラック・平置きエリア・一時置場を含めて、貨物区分を明確に管理できるレイアウトが重要になります。
物理的な区画だけで管理するのか、棚番・ロケーション管理や表示、WMS等のシステムと組み合わせるのかは施設の運用によって異なります。重要なのは、誰が見ても外国貨物の状態・位置・数量を確認でき、誤出庫を防げる仕組みをつくることです。
入荷・検品・保管・出荷の動線を保税業務に合わせる
一般倉庫のレイアウトでは、物流効率を優先して入荷から保管、ピッキング、出荷までの動線を設計します。保税蔵置場では、それに加えて貨物の税関上の状態を確認しながら搬出入する必要があります。
例えば、搬入直後の貨物をどこへ仮置きするか、確認前の貨物と確認済み貨物をどう分けるか、輸入許可後に内国貨物となった貨物をどのタイミングで一般保管エリアへ移すかなど、運用フローを平面計画へ落とし込む必要があります。物流設備を自動化する場合には、コンベヤやAGVが保税区域と一般区域をまたぐ可能性もあるため、システム上の貨物ステータスと物理動線を一致させることが重要です。
トラックバースも「どの貨物が通るか」で考える
保税倉庫だから特別な形状のバースが一律に必要になるわけではありません。しかし、一般貨物と外国貨物を同じバースで扱うのか、保税貨物専用のバースを設けるのかによって、管理方法は変わります。
入出庫頻度が多い大型物流センターでは、保税貨物と一般貨物が同じ荷捌き場に集中すると、誤搬出防止のための確認作業が複雑になる可能性があります。そのため、貨物量や車両台数を踏まえて、必要に応じてバースや待機エリアを分けるなど、物流効率と貨物管理を両立するレイアウトを検討します。
セキュリティ設備は「設備」だけでなく運用まで考える
保税倉庫では、フェンス、施錠設備、入退室管理などのセキュリティ対策が重要になります。ただし、高価なセキュリティ機器を導入すれば保税管理が成立するわけではありません。例えばICカードによる入退室管理を導入しても、誰に権限を与えるのか、退職者の権限をいつ削除するのか、協力会社の入場をどう管理するのかといった運用がなければ十分とはいえません。
監視カメラについても、貨物や施設条件に応じて導入を検討できますが、「カメラを付けること」そのものより、侵入防止・貨物保全・事故確認など目的を明確にして配置することが重要です。
2026年6月から「保税業務規則」が重要になった
2026年の保税制度改正では、倉庫を新たに保税蔵置場として申請する企業にとって特に重要な変更があります。
2026年6月1日以降に保税地域の許可申請を行う場合、従来の「貨物管理に関する社内管理規定」に代わって、関税法その他の法令を遵守するために必要な業務手順・体制を規定した**「保税業務規則」**を許可申請書の添付書類として提出する必要があります。
つまり、保税倉庫を計画する企業は、建物設計と同時に、
「誰が保税業務を統括するのか」
「搬入時に何を確認するのか」
「貨物をどのように区分するのか」
「搬出許可を誰が確認するのか」
「異常が発生した場合にどう対応するのか」
といった業務フローも整理しておく必要があります。建物完成後に運用を考えるのでは遅いという点が重要です。
2026年から貨物搬出時の確認義務も法定化
もう一つ重要なのが、2026年6月1日に施行された貨物搬出時の確認義務です。外国貨物等を保税地域から搬出する際には、必要な許可・承認・届出があることを確認する義務が関税法第34条の2に規定されました。税関は、輸入許可書等と搬出しようとする貨物を対査し、記号・番号・品名・数量等に異常がないか確認することなどを示しています。
これは建築設計とは一見関係がないように見えますが、実際には出荷場の配置やWMS、出庫指示、検品場所などへ関係します。
大量の商品を扱う物流センターでは、出荷直前に人がすべて確認するだけでは処理能力が不足する可能性があります。そのため保税倉庫を計画する際には、出庫確認を物流プロセスのどこへ組み込むかまで考える必要があります。
保税台帳・記帳業務も施設運営の一部
保税蔵置場では、貨物の搬出入などについて帳簿を備え、適切に記帳する義務があります。税関も許可後の管理について、保税台帳等の記帳と保税業務規則に基づく貨物管理を被許可者自身の責任で行うことを求めています。現在では一定の要件のもと、保税台帳を電磁的記録として保存する方法も認められています。
そのため大型倉庫では、WMSやNACCS等とどのように情報連携するのか、現場ロケーションと帳簿上の在庫をどう一致させるのかを整理しておくことが重要です。物理的な貨物管理とシステム上の在庫管理が一致していなければ、保税区域の運用負担は大きくなります。
通販貨物を扱う保税倉庫では運用設計がさらに重要
EC・越境ECの拡大によって、小口貨物を大量に扱う保税物流も増えています。少数の大型貨物と異なり、通販貨物ではSKU数や個口数が多く、短時間に大量の搬出入処理が必要になります。そのため誤出庫、数量差異、貨物の取り違えを防ぐための運用設計がより重要になります。
税関でも通販貨物を蔵置する保税地域について、貨物特性を踏まえた管理方法を整理しています。越境EC物流を前提とする場合には、一般的な保税倉庫以上に、WMS、バーコード、検品設備、仕分け設備などと保税管理を一体として計画する必要があります。
保税区域内にラックを設けるときの注意点
保税貨物をパレットラックで保管すること自体は一般的な物流計画と大きく変わりませんが、保税区域として管理しやすいラック配置にする必要があります。外国貨物と内国貨物を区別しにくいラック配置にすると、運用時の確認負担が増えます。
また、高層ラックや自動倉庫を使用する場合には、目視だけでは貨物位置を確認しにくいため、ロケーション管理システムとの連携がより重要になります。将来ラックを増設・移設する予定がある場合も注意が必要です。
保税蔵置場のラック・設備変更は税関手続にも関係する
保税蔵置場として運用を開始した後は、倉庫内部を自由に改修してよいとは限りません。税関は、保税地域で貨物管理等へ影響を与える工事を行う場合、工事届が必要となるケースを示しています。具体例として、ラック・什器の設置・移設・撤去、保冷・定温設備、荷役機械、タンクなどの工事が挙げられています。
つまり、一般倉庫であれば「ラックを一列増やす」という単純な設備変更でも、保税区域では税関手続の確認が必要になる場合があります。将来の物流量増加を想定している施設では、最初から増設可能なラック配置や設備スペースを検討しておくことが重要です。
冷蔵・冷凍の保税倉庫では設備条件も追加される
輸入食品などを扱う場合には、冷蔵・冷凍倉庫自体を保税蔵置場として利用することも考えられます。この場合、保税管理に加えて、温度管理、冷凍設備、断熱、防露、停電時のBCPなど、低温倉庫としての性能も必要です。
保税制度と冷凍倉庫設計は別の要求条件ですが、一つの建物の中で両方を成立させなければなりません。特に貨物確認のために扉を頻繁に開閉すると温度環境へ影響する可能性があるため、前室や荷捌き場を含めた動線計画が重要になります。
危険物を扱う場合は保税許可とは別に確認が必要
保税蔵置場の許可を受けたからといって、どのような貨物でも自由に保管できるわけではありません。例えば消防法上の危険物などを扱う場合には、保税制度とは別に、保管物の種類・数量に応じて消防関係の規制を確認する必要があります。
建築基準法、消防法、自治体条例などへの適合と、関税法上の保税蔵置場許可は別の論点です。そのため保税倉庫の計画では、最初に「輸入貨物だから保税」とだけ考えず、何を保管する倉庫なのかまで確定させて建築仕様を決める必要があります。
保税許可を取れば倉庫業として営業できるわけではない
発注者が注意したいのは、保税蔵置場の許可がすべての事業上の許可を兼ねるわけではないことです。保税蔵置場の許可は、外国貨物を税関の監督下で扱うための関税法上の制度です。
一方、第三者の貨物を預かる営業倉庫として事業を行う場合などには、事業形態に応じて倉庫業その他の制度について別途確認が必要になります。また、建物自体についても建築確認や消防設備等の確認が必要です。したがって、「保税蔵置場の許可を取得できる=倉庫としてすべての許認可が完了する」という意味ではありません。
新築と既存倉庫改修ではどちらが有利?
既存倉庫を保税蔵置場へ転用する方法は、建設費を抑えられる可能性があります。一方で、既存の出入口が多い、保税区域と一般区域を区分しにくい、貨物動線が複雑、施錠管理が困難といった問題がある場合には、改修費や運用負担が増える可能性があります。
新築であれば、最初から保税区域、一般区域、バース、事務所、セキュリティラインを整理できるため、効率的な運用計画をつくりやすくなります。どちらが合理的かは建設費だけでなく、許可取得のための改修費と長期的な運用コストまで含めて比較することが重要です。
保税倉庫の計画で発注者が最初に決めること
保税倉庫の設計を始める前に、発注者が最初に整理すべきなのは建物仕様ではありません。「誰の貨物を扱うのか」「年間・月間でどの程度の外国貨物を扱うのか」「一般貨物と保税貨物を同じ建物で扱うのか」「何日程度保管するのか」「冷凍・危険物・高価品など特殊貨物があるのか」といった物流条件です。
これらの条件によって、保税区域の面積、バース数、ラック、セキュリティ、管理システムが変わります。つまり、保税倉庫の建築仕様は貨物管理方法を決めた後に決まると考えるほうが適切です。
保税倉庫を計画する基本的な流れ
実際の計画では、建物設計と保税許可申請を完全に別々に進めるのではなく、並行して条件を詰めていくことが重要です。
基本的には、
事業・貨物条件の整理 → 候補地・既存施設の確認 → 管轄税関への事前相談 → 保税区域・物流動線の検討 → 建築・設備設計 → 保税業務規則・運用体制の整備 → 許可申請 → 施設・運用体制の確認 → 運用開始
という流れを想定します。税関の新規許可申請案内でも、まず申請予定の申出・相談を行い、税関との相談・ヒアリングを経て許可申請書類を提出する流れが示されています。建築図面を確定した後に税関へ相談するのではなく、レイアウト変更が可能な段階で相談を始めることがポイントです。
許可申請では建物図面だけでは足りない
保税蔵置場の許可申請では、申請書だけでなく、会社・施設・運営体制に関する複数の資料が必要になります。税関が公表する申請資料例には、申請場所周辺の見取図・図面、会社概要、事業報告書、外国貨物の取扱見込み、賃貸施設であれば賃貸借契約書、業務委託を行う場合には委託契約書などが挙げられています。
2026年6月以降の新規申請では、これに加えて現在の制度に対応した保税業務規則を整備する必要があります。つまり、保税倉庫のプロジェクトでは建設会社だけでなく、物流・通関・社内管理担当者も早期から参加する必要があります。
CM会社が保税倉庫計画を確認する意味
保税倉庫の計画では、建築設計者は建築・構造・設備を設計し、物流会社は貨物動線を考え、通関・保税担当者は税関手続を整理します。
それぞれの計画が個別に進むと、「保税区域を変更したためラック配置が変わった」「セキュリティラインを追加したためフォークリフト動線が狭くなった」「設備発注後に税関協議でレイアウト変更が必要になった」といった問題が起こる可能性があります。
CM会社は発注者側から、税関との協議条件、建物・外構、ラック・マテハン、セキュリティ、システム、運用スケジュールを横断して確認します。
保税倉庫では、「建物を完成させること」がゴールではありません。許可を取得し、外国貨物を適正に管理しながら、物流効率を維持できる状態で稼働させることがプロジェクトのゴールになります。
一般に「保税倉庫」と呼ばれる施設を新たに設ける場合、建物を建てるだけではなく、関税法上の保税蔵置場として税関長の許可を受けることが基本になります。
許可では、企業として保税業務を遂行できる能力、税関官署との位置関係、貨物を安全に保全できる施設、利用見込みなどが確認されます。また、倉庫では外部侵入を防ぐ施錠等の措置を講じ、外国貨物を適切に管理できる環境を整える必要があります。
さらに2026年6月1日からは、新規許可申請時に保税業務規則を整備する制度となり、貨物搬出時の確認義務も関税法上明確化されました。保税倉庫は「建物+許可」だけではなく、建物+物流動線+貨物管理システム+社内運用体制を一体として計画する施設と考える必要があります。
発注者が特に意識したいのは、建物完成後に保税対応を追加するのではなく、基本計画段階から管轄税関へ相談し、保税区域、バース、ラック、出入口、貨物管理方法を設計へ反映することです。
保税機能を持つ物流倉庫では、建設費だけでなく、許可取得のしやすさと竣工後の管理負担まで含めて計画することが、長期的に使いやすい施設をつくるポイントになります。
【重要事項】
本記事は、2026年9月時点の税関公表資料等を基に、物流倉庫を保税蔵置場として計画する際の一般的な考え方を整理したものです。
保税蔵置場の許可要件や必要書類、保税区域の管理方法、貨物取扱い、工事等に関する手続は、申請者、貨物の種類・数量、施設の所在地・構造、運用方法等によって異なります。
また、保税蔵置場の許可は、建築基準法、消防法、倉庫業その他の関係制度上必要となる手続を代替するものではありません。具体的な施設計画では、申請予定地を管轄する税関官署へ早期に相談し、設計会社、物流・通関担当者、設備会社、施工会社等と個別条件を確認したうえで計画を進めてください。


倉庫建設のプロセスでは、各段階での効率的なコスト管理と品質確保が鍵となります。弊社のコンストラクション・マネジメント方式を通じ、コスト削減と高品質な倉庫建設を提供することを目指しています。倉庫建設に関するご相談は、ぜひお気軽にお問い合わせください。


